Se cerrará el periodo 2024-2026 con cerca de 30.000 MW de nueva potencia fotovoltaica y el reto de impulsar el almacenamiento y aumentar la demanda eléctrica.
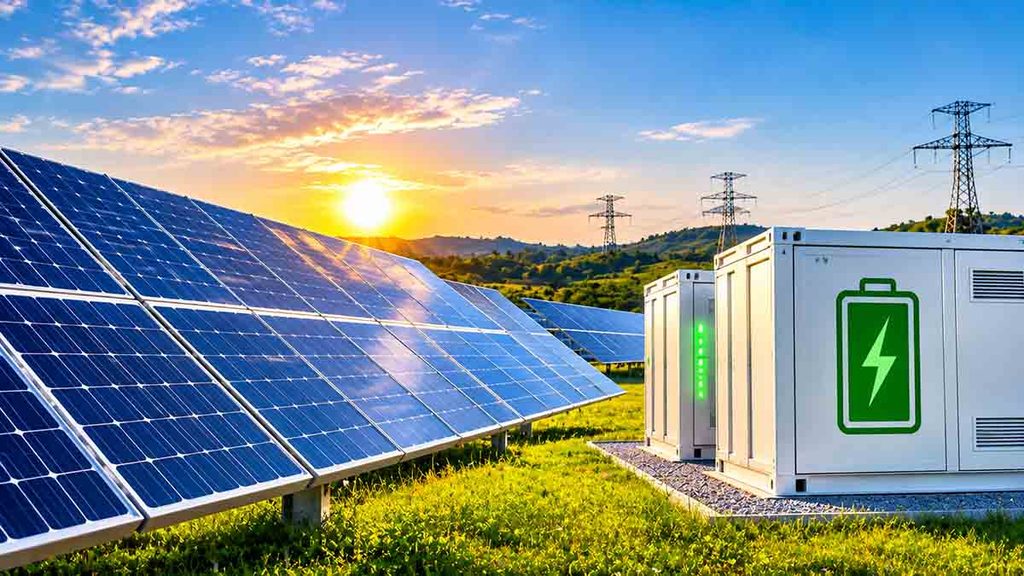
La energía solar fotovoltaica española enfrenta una paradoja: tras años de crecimiento acelerado que la han convertido en líder europeo, ahora afronta un exceso de producción que hunde los precios mayoristas durante cientos de horas al año.
El sector reclama reformas urgentes en el mercado y más almacenamiento para evitar que las plantas dejen de ser rentables.
España cerrará entre 2024 y 2026 un ciclo histórico con cerca de 30.000 megavatios (MW) de nueva potencia fotovoltaica instalada, según datos de la Unión Española Fotovoltaica (UNEF).
Solo en 2026 se incorporarán alrededor de 7.500 MW adicionales, elevando el parque solar nacional por encima de los 60.000 MW totales.
Este despliegue sin precedentes ha transformado radicalmente el sistema eléctrico español, pero también ha generado desequilibrios importantes entre oferta y demanda.
La generación fotovoltaica se concentra en las mismas franjas horarias, especialmente durante las horas centrales del día cuando la radiación solar alcanza sus picos máximos.
Cuando toda esa electricidad coincide en el tiempo y el consumo no crece al mismo ritmo, el precio del megavatio hora (MWh) en el mercado mayorista se desploma hasta cero o incluso valores negativos.

Las cifras de Red Eléctrica confirman la tendencia al alza. En 2024 se registraron 784 horas con precios iguales o inferiores a cero euros por MWh, de las cuales 247 fueron negativas.
Durante 2025, el total de horas con precios cero o negativos subió a 805, pero lo más significativo fue el aumento de las horas negativas hasta 502.
En 2026 esta situación se ha agravado aún más, aunque todavía no existen datos definitivos del ejercicio completo.
Para los productores fotovoltaicos, esta realidad amenaza directamente la viabilidad económica de sus inversiones.
Comparativas e Información sobre coches eléctricos


Producir más electricidad renovable no se traduce automáticamente en mayores ingresos cuando los precios se hunden durante tantas horas.
Esta circunstancia dificulta recuperar el capital invertido y compromete la financiación de nuevos proyectos, justo cuando España necesita seguir avanzando en su transición energética.
Existe además una paradoja que afecta a los consumidores. Los precios mayoristas mínimos durante las horas solares no se reflejan directamente en las facturas domésticas.
Los contratos de suministro, peajes, cargos e impuestos determinan el coste final que pagan los hogares, independientemente de que la electricidad en origen sea casi gratuita.
Cuando desaparece la producción solar al anochecer, otras tecnologías más caras entran en el mercado y elevan nuevamente los precios mayoristas.
UNEF sostiene que el mercado eléctrico actual necesita una reforma profunda para adaptarse a un sistema donde las renovables representan una proporción creciente.
El reto consiste en mantener precios competitivos para los consumidores sin destruir los incentivos económicos que atraen nuevas inversiones en generación limpia.
Una de las soluciones más prometedoras es el almacenamiento energético mediante baterías. Estos sistemas pueden guardar la electricidad producida durante las horas solares y liberarla cuando aumenta la demanda o los precios se recuperan.
Instalar baterías junto a los parques fotovoltaicos permitiría reducir los excedentes de generación, mejorar los ingresos de los productores y facilitar una mayor integración renovable.
Sin embargo, el almacenamiento requiere inversiones considerables que muchas entidades financieras no están dispuestas a respaldar debido a la incertidumbre sobre los ingresos futuros de estos proyectos.
Por este motivo, UNEF ha solicitado la intervención del Instituto de Crédito Oficial (ICO) para facilitar el acceso a financiación, no mediante subvenciones sino a través de mecanismos de crédito que permitan refinanciar instalaciones existentes e incorporar baterías.
La asociación estima que unos 10.000 MW de potencia fotovoltaica están especialmente afectados por los precios bajos y las limitaciones de generación.
Calcula que serían necesarios unos 315 millones de euros anuales para atender las obligaciones financieras de estos proyectos y garantizar su continuidad hasta 2030.
A partir de esa fecha, UNEF espera que el crecimiento de la demanda eléctrica mejore la situación, impulsado por nuevas actividades industriales y centros de datos.
No obstante, esta previsión depende de que los proyectos anunciados se materialicen realmente y de que el consumo de electricidad aumente de forma efectiva.
Además de financiación, el sector reclama cambios en la remuneración de determinados servicios que las instalaciones renovables prestan al sistema eléctrico.
Entre sus propuestas a medio plazo figura la introducción de suelos y techos en los precios del mercado mayorista, con el objetivo de limitar la proliferación de horas con valores cero o negativos.
Esta modificación supondría un cambio relevante en el funcionamiento actual del mercado eléctrico y requeriría analizar cuidadosamente sus efectos sobre la competencia, las inversiones y los consumidores finales.
El autoconsumo fotovoltaico representa otro ámbito prioritario para UNEF. La asociación considera que instalar placas solares en viviendas, empresas e industrias puede favorecer la electrificación de la economía y reducir la dependencia de la red.
Para impulsar estas instalaciones, propone revisar la estructura de los peajes eléctricos, aplicar un IVA reducido a determinadas inversiones en autoconsumo y simplificar los procedimientos administrativos.
También plantea que los sistemas de autoconsumo compartido paguen peajes únicamente por la electricidad que consumen de la red, facilitando así su desarrollo en comunidades de propietarios.
A estos problemas económicos se suma la lentitud de determinados trámites administrativos. UNEF advierte de que la falta de personal especializado está retrasando la tramitación de proyectos renovables y también el despliegue de baterías.
Esta situación es relevante porque muestra que la transición energética española enfrenta desafíos que van más allá de la tecnología o la inversión.
El marco regulatorio y la capacidad administrativa también determinan el ritmo al que el país puede avanzar hacia un sistema eléctrico más limpio y flexible.
El gran reto ya no consiste solo en instalar más placas solares, sino en aprovechar mejor la electricidad que producen mediante almacenamiento, redes modernizadas, mayor demanda eléctrica y un mercado adaptado a las renovables.
La velocidad con que España resuelva estos desafíos determinará si el liderazgo fotovoltaico actual se traduce en un sistema energético más resiliente y competitivo o en un cuello de botella que frene la transición.